Administrativo
¿Le debe a la DIAN? Antes del 19 de noviembre su empresa podría tener tres caminos: pagar en cuotas, conciliar o disponer de un saldo a favor
Administrador General · 25 de septiembre de 2026
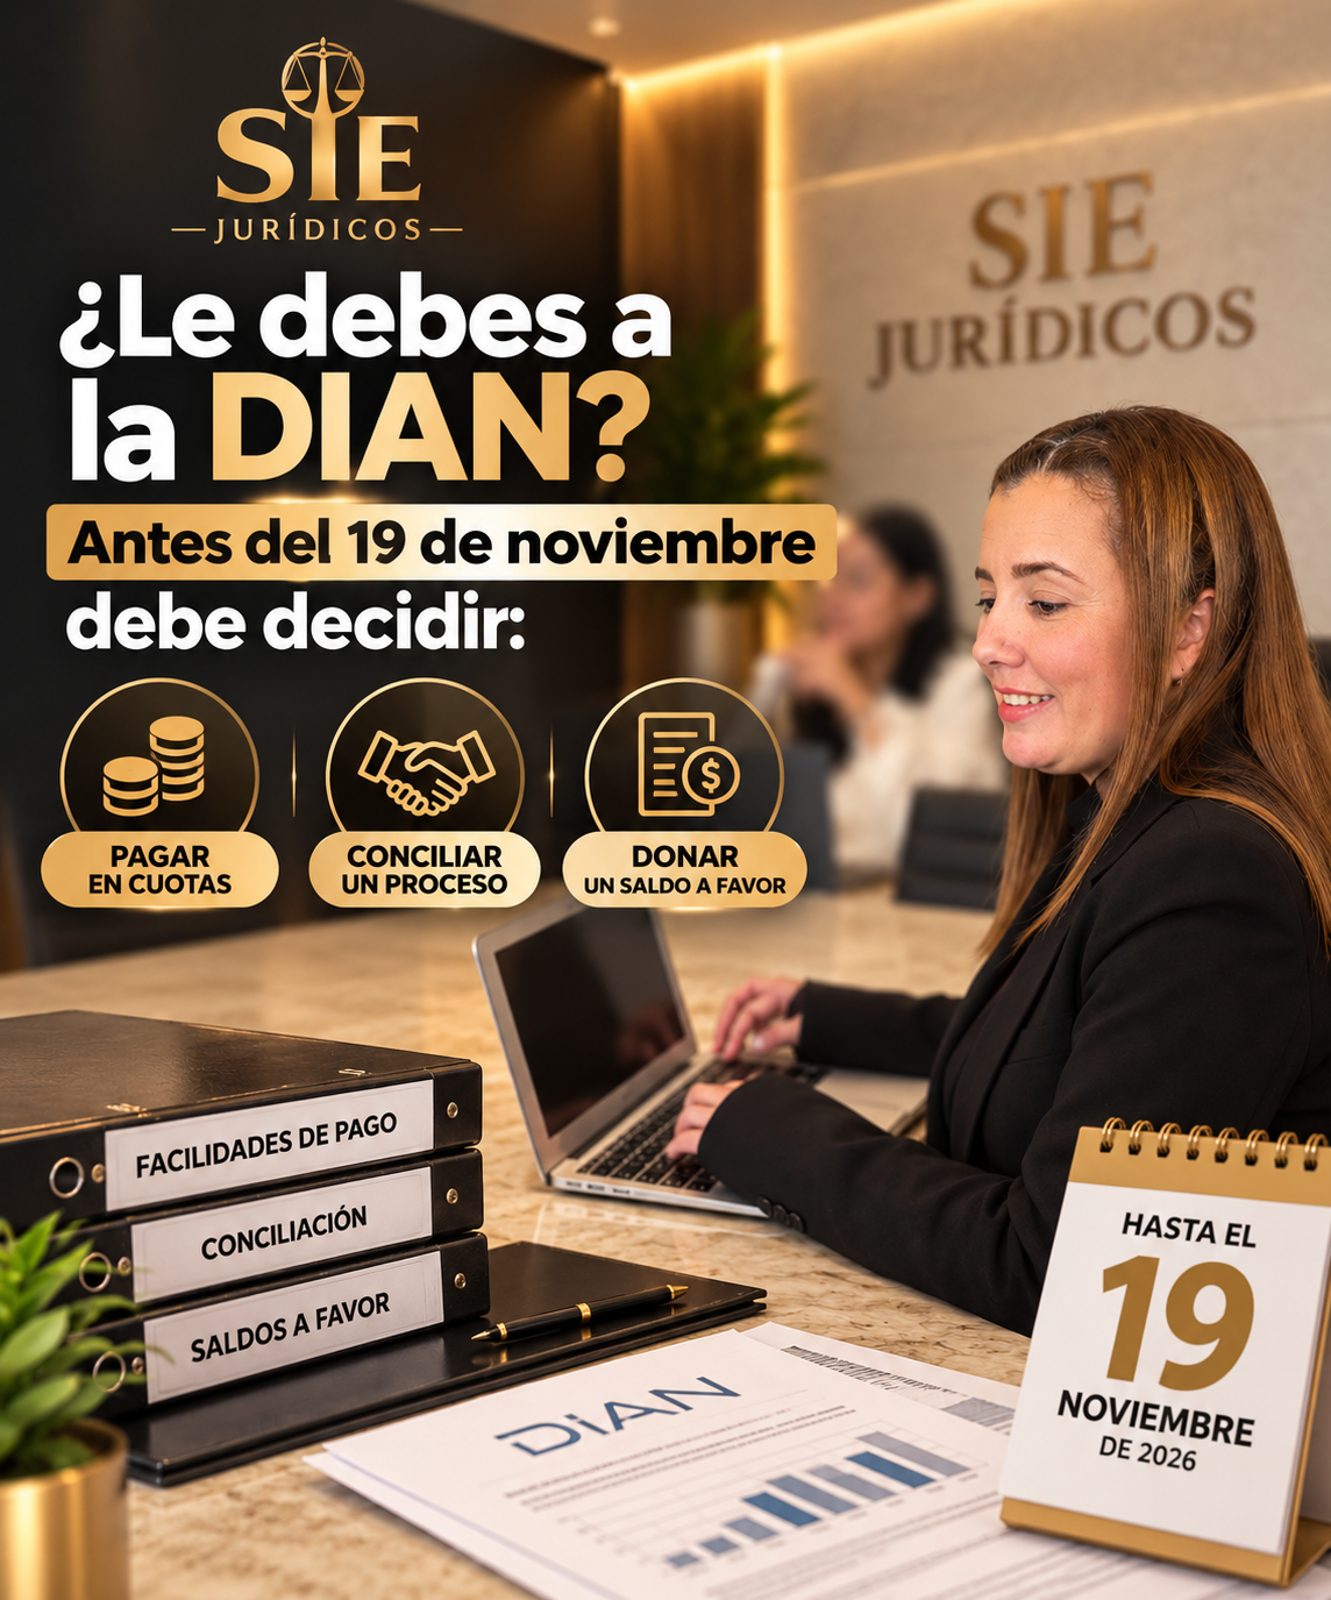
El Decreto Legislativo 1419 del 17 de septiembre de 2026 pone esas tres decisiones sobre la mesa y, en varios de sus mecanismos, establece una fecha que las gerencias deberían marcar desde ahora en su calendario: 19 de noviembre de 2026.
No se trata de una fórmula única para todas las empresas. Son herramientas diferentes para situaciones distintas. Por eso, antes de tomar una decisión, es indispensable saber cuál aplica, cuáles son sus requisitos y qué efecto tendría realmente sobre las finanzas y la situación jurídica de la compañía.
¿Por qué se crearon estas medidas?
El Decreto Legislativo 1419 de 2026 fue expedido en desarrollo del Estado de Emergencia Económica, Social y Ecológica declarado mediante el Decreto 1261 del 19 de agosto de 2026, posteriormente modificado por el Decreto 1348 de 2026, a raíz del sismo ocurrido el 10 de agosto.
En ese contexto, el Gobierno adoptó medidas extraordinarias en materia tributaria, aduanera y cambiaria. Posteriormente, la DIAN explicó su alcance mediante el Comunicado de Prensa No. 122 del 19 de septiembre de 2026.
Para las empresas, hay tres alternativas que merecen especial atención.
Primera decisión: ¿la empresa necesita pagarle a la DIAN en cuotas?
Una deuda tributaria puede ser manejable en el papel y convertirse en un problema cuando debe salir completa de la caja de la compañía.
El Decreto 1419 contempla facilidades de pago para los sujetos afectados que cumplan las condiciones establecidas en la norma.
La solicitud puede presentarse hasta el 19 de noviembre de 2026.
Para obligaciones en mora pueden otorgarse facilidades hasta por 24 meses sin garantía, siempre que se cumplan las condiciones del artículo 814 del Estatuto Tributario.
Cuando el plazo solicitado sea superior a 24 meses y hasta 36 meses, pueden admitirse garantías personales si la deuda no supera las 6.000 UVT, monto que la DIAN señaló para 2026 en $314.244.000. Por encima de ese valor deberá constituirse una garantía suficiente.
Hay una condición financiera que la gerencia debe tener presente desde el comienzo: al suscribir la facilidad debe pagarse como mínimo el 10 % del total de la obligación, y se aplica la tasa de interés moratorio especial del 4,5 % efectivo anual prevista en el decreto.
La norma también contempla una salida para empresas que ya tenían acuerdos de pago vigentes al 10 de agosto de 2026.
Esos acuerdos pueden reprogramarse por una sola vez y hasta por doce meses respecto de las cuotas exigibles entre el 10 de agosto y el 31 de diciembre de 2026, sin que la reprogramación constituya incumplimiento. Para ello deben mantenerse las garantías y acreditarse bajo juramento la necesidad de caja.
Asimismo, los acuerdos celebrados dentro de procesos concursales que incluyan obligaciones con la DIAN pueden ser objeto de reprogramación por una sola vez, pero sin condonación, remisión, reducción ni novación de las obligaciones.
Segunda decisión: ¿seguir litigando o conciliar con la DIAN?
Esta puede ser una decisión mucho más delicada.
Una empresa puede llevar meses —incluso años— discutiendo judicialmente una actuación tributaria. El Decreto 1419 abre una posibilidad de conciliación para determinados procesos contencioso-administrativos, pero acogerse a ella supone cerrar la controversia en los términos previstos por la norma.
El mecanismo comprende demandas presentadas antes del 10 de agosto de 2026, que hayan sido admitidas antes de presentar la solicitud de conciliación y respecto de las cuales no exista decisión judicial en firme.
Cuando el proceso se encuentre en única o primera instancia, puede conciliarse el 85 % de las sanciones y su actualización, siempre que se pague el 100 % del impuesto discutido, el 15 % restante de las sanciones y los intereses correspondientes a la tasa especial del 4,5 %.
Si el proceso se encuentra en segunda instancia, la conciliación comprende el 80 % de las sanciones y su actualización, debiendo pagarse el impuesto y el 20 % restante, además de los valores exigidos por la norma.
La solicitud y la prueba del pago correspondiente deben radicarse ante la DIAN, a más tardar, el 19 de noviembre de 2026.
Aquí la decisión no debería tomarse únicamente mirando el porcentaje de reducción.
La gerencia debe comparar dos escenarios: cuánto cuesta conciliar hoy y cuánto sentido jurídico y económico tiene continuar el proceso.
Conciliar significa poner fin a la controversia en los términos aceptados. Por ello, antes de hacerlo, resulta necesario revisar el expediente, las pretensiones, las pruebas, el estado procesal y las consecuencias económicas de abandonar la discusión.
Tercera decisión: ¿qué hacer con un saldo a favor?
El decreto introduce una alternativa completamente diferente.
Hasta el 31 de diciembre de 2026, los contribuyentes pueden donar total o parcialmente a la Nación saldos a favor susceptibles de devolución o compensación.
Pero hay una precisión fundamental: si existen obligaciones vencidas, la DIAN debe compensarlas primero. Solo el remanente puede ser objeto de donación.
Una vez quede ejecutoriado el acto administrativo mediante el cual la DIAN acepta la donación, esta se vuelve irrevocable.
A cambio, el contribuyente tiene derecho al descuento tributario previsto en el artículo 257 del Estatuto Tributario, bajo las condiciones correspondientes. Ese mismo valor no puede utilizarse simultáneamente como costo, deducción u otro beneficio tributario.
Por eso, donar un saldo a favor no debe confundirse con recuperarlo.
Desde una perspectiva empresarial, se trata de disponer voluntariamente de un activo tributario bajo unas consecuencias jurídicas y fiscales específicas que deben calcularse antes de adoptar la decisión.
Atención: no todas las empresas pueden acceder a todas las alternativas
Este es uno de los puntos más importantes del Decreto 1419.
Las facilidades y reprogramaciones de pago previstas para los sujetos afectados están vinculadas a quienes tenían domicilio fiscal en la zona de emergencia conforme al RUT vigente al 10 de agosto de 2026, y el régimen excluye a los grandes contribuyentes.
Una modificación posterior del RUT no permite, por sí sola, acceder al beneficio, sin perjuicio de la posibilidad de acreditar mediante prueba admisible la existencia real del domicilio fiscal previo en los términos contemplados por la norma.
La conciliación y la donación de saldos a favor, por su parte, están formuladas en términos generales dentro del decreto. Su aplicación deberá atender el texto de la disposición, la interpretación oficial de la DIAN y el correspondiente control de constitucionalidad.
Por eso resulta peligroso reducir todo el Decreto 1419 a la frase “hay beneficios de la DIAN”.
Cada herramienta tiene beneficiarios, requisitos, efectos y fechas diferentes.
La decisión es jurídica, pero también financiera
Imagine tres empresas.
La primera reconoce que debe pagar, pero hacerlo de contado comprometería su capital de trabajo. Para ella, una facilidad de pago puede convertirse en una herramienta de liquidez.
La segunda lleva un proceso contra la DIAN y debe decidir entre continuar defendiendo judicialmente su posición o aprovechar una reducción extraordinaria para terminar la controversia.
La tercera tiene un saldo a favor y debe establecer primero qué parte podría ser compensada con obligaciones vencidas y qué remanente podría eventualmente donar.
Las tres tienen un problema tributario. Pero ninguna debería tomar la misma decisión automáticamente.
Antes de actuar, la empresa debería identificar todas sus obligaciones, cuantificar capital, sanciones e intereses, revisar sus procesos administrativos y judiciales, establecer los saldos a favor existentes y proyectar el efecto de cada alternativa sobre su flujo de caja.
También conviene conservar cuidadosamente los soportes de afectación, solicitudes presentadas, radicados, recibos de pago y demás documentos que acrediten el cumplimiento de los requisitos correspondientes.
El calendario también hace parte de la decisión
El Decreto 1419 de 2026 no ofrece una solución única: ofrece instrumentos diferentes para problemas empresariales diferentes.
Pagar en cuotas puede proteger la liquidez. Conciliar puede cerrar una controversia bajo condiciones económicas extraordinarias. Donar un saldo a favor supone tomar una decisión sobre un activo tributario de la empresa.
Pero ninguna alternativa debería escogerse únicamente por parecer atractiva.
Para buena parte de estas decisiones, el 19 de noviembre de 2026 es una fecha determinante. Y para la donación de saldos a favor, el plazo previsto se extiende hasta el 31 de diciembre de 2026.
La pregunta que debería hacerse hoy la gerencia no es solamente “¿cuánto le debemos a la DIAN?”, sino algo más estratégico:
¿Qué alternativa permite resolver nuestra situación tributaria con el menor impacto jurídico y financiero para la empresa?
La respuesta requiere revisar cada caso individualmente antes de que expire la oportunidad.
SIE JURÍDICOS acompaña a las empresas en la revisión preventiva de sus obligaciones frente a la administración tributaria, el análisis de procesos en curso y la evaluación jurídica de las alternativas previstas en el Decreto Legislativo 1419 de 2026.